My Wallet: Expense Tracker
GeniusTools Labs
- 4,5
- 2.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
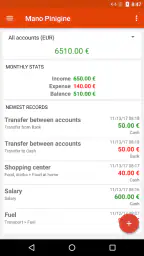
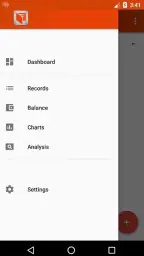
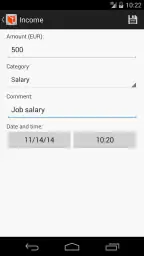
My Wallet: Expense Tracker Voor- en nadelen
Voordelen
- Snel uitgaven invoeren dankzij de eenvoudige en overzichtelijke interface.
- Handig om inkomsten en uitgaven per categorie te organiseren.
- Geeft beter inzicht in je maandelijkse bestedingspatroon.
- Geschikt voor gebruikers die hun budget lokaal willen bijhouden.
- Overzichtelijke rapporten helpen bij het herkennen van onnodige uitgaven.
Nadelen
- Beperkte functies voor gezamenlijk budgetbeheer met meerdere gebruikers.
- Gegevens invoeren kan tijdrovend worden bij veel dagelijkse transacties.
- Niet elke gebruiker vindt de beschikbare categorieën voldoende uitgebreid.
- Geavanceerde financiële analyses en prognoses ontbreken mogelijk.
- Een foutieve invoer kan het totale budgetoverzicht direct beïnvloeden.
 Analyse door All-app
Mijn eerste indruk van My Wallet: Expense Tracker was eenvoudig: dit is een app die je probeert te helpen om geldbewegingen sneller zichtbaar te maken, zonder dat je meteen een uitgebreide financiële administratie hoeft op te zetten. Ik heb de app benaderd zoals de meeste mensen dat waarschijnlijk doen: niet als boekhouder, maar als iemand die aan het einde van de maand wil weten waar het geld gebleven is. Dat maakt de app interessant voor dagelijks gebruik, al hangt het uiteindelijke nut sterk af van de gewoonte om uitgaven consequent in te voeren.
De app valt binnen de categorie financiën en is ontwikkeld door GeniusTools Labs. Je kunt hem gratis gebruiken, met optionele aankopen binnen de app die bij facturering via Play tussen € 0,99 en € 99,99 kosten. De leeftijdsclassificatie is PEGI 3, waardoor de insteek duidelijk breed en toegankelijk is. De kern is niet beleggen, bankieren of ingewikkelde financiële planning, maar het bijhouden van persoonlijke inkomsten en uitgaven.
Van snelle kennismaking naar een bruikbare geldgewoonte
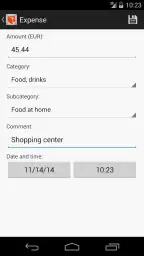
In de eerste week zit de aantrekkingskracht vooral in het directe overzicht. Zodra je een uitgave handmatig registreert, krijgt die aankoop een plek in je persoonlijke administratie. Dat klinkt klein, maar juist die handeling kan een verschil maken: een losse betaling die normaal uit je geheugen verdwijnt, wordt onderdeel van een patroon. Voor iemand die vooral op gevoel met geld omgaat, is dat vaak de eerste nuttige stap.
Ik vind het sterk dat de app niet probeert om van een gewone gebruiker meteen een financieel specialist te maken. De juiste manier om ermee te beginnen is niet om alle oude transacties terug te reconstrueren. Dat kost veel tijd en levert vaak frustratie op. Een beter startpunt is vandaag: noteer je boodschappen, vervoer, abonnementen en andere betalingen zodra ze plaatsvinden. Na enkele dagen wordt duidelijk of deze werkwijze bij je past.
De lage instap maakt My Wallet geschikt voor mensen die hun uitgaven wel willen volgen, maar geen behoefte hebben aan een uitgebreid systeem met veel instellingen. Ook studenten, huishoudens met een eenvoudig budget en gebruikers die tijdelijk meer grip willen krijgen op hun maandelijkse geldstromen kunnen er iets aan hebben. De app is vooral waardevol wanneer je bereid bent om zelf even stil te staan bij elke betaling.
Daar zit meteen de eerste belangrijke beperking. De app werkt alleen zo goed als je invoer. Wie regelmatig vergeet een contante aankoop of kleine betaling vast te leggen, krijgt een onvolledig beeld. Dat is geen detail: juist kleine bedragen kunnen samen een merkbaar deel van een maandbudget vormen. Ik zou daarom aanraden om een vast moment te kiezen, bijvoorbeeld direct na het boodschappen doen of voordat je gaat slapen.
Een realistisch dagelijks gebruik
Stel dat ik op een gewone werkdag koffie koop, met het openbaar vervoer reis en later boodschappen doe. In plaats van te wachten tot het weekend, voer ik de betalingen meteen in. Aan het einde van de dag zie ik niet alleen losse bedragen, maar ook welke soorten uitgaven zich herhalen. Dat helpt meer dan een vaag gevoel dat ik “de laatste tijd veel heb uitgegeven”.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een handige werkwijze is om de app niet te gebruiken als een strafsysteem. Ik zou niet elke aankoop beoordelen als goed of slecht. Het doel is eerst nauwkeurigheid. Pas wanneer er een paar weken aan gegevens zijn verzameld, kun je eerlijk bekijken waar aanpassingen mogelijk zijn. Die volgorde voorkomt dat je na twee dagen al conclusies trekt uit een uitzonderlijke week.
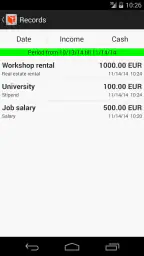
Voor inkomsten werkt dezelfde aanpak. Noteer vaste inkomsten op een herkenbare manier en houd incidentele bedragen apart in je eigen indeling. Zo blijft het overzicht begrijpelijk. Wie verschillende geldstromen door elkaar zet, kan later ten onrechte denken dat er meer ruimte is dan werkelijk het geval is.
Wat je na een maand werkelijk aan de app hebt
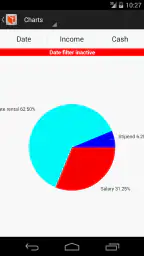
Na een maand verschuift de waarde van snelle registratie naar herkenning. Eén losse uitgave zegt weinig, maar terugkerende betalingen laten zien welke verplichtingen steeds terugkomen. Dat maakt de app bruikbaarder voor een maandelijkse controle dan voor een eenmalige blik op je saldo. Ik zou aan het einde van elke maand kort bekijken welke posten vast zijn, welke variabel zijn en welke aankopen vooral uit gewoonte ontstaan.
Die maandelijkse routine is naar mijn mening de beste reden om de app te blijven gebruiken. Je hoeft niet voortdurend met geld bezig te zijn. Een korte controle kan al genoeg zijn om te merken dat een bepaalde categorie structureel hoger uitvalt dan gedacht. Vervolgens kun je de volgende maand één concrete verandering testen, in plaats van tegelijk je hele levensstijl om te gooien.
Een minder voor de hand liggend voordeel van handmatige registratie is dat het betaalmoment bewuster wordt. Bij automatische bankoverzichten zie je transacties vaak pas achteraf. Met My Wallet: Expense Tracker maak je van de aankoop zelf een klein controlemoment. Dat kan nuttig zijn voor mensen die vooral moeite hebben met impulsieve uitgaven, omdat de app je dwingt om die betaling bewust te benoemen.
Daar staat tegenover dat een handmatig systeem minder comfortabel is dan een oplossing die transacties automatisch uit een bankrekening haalt. Wie meerdere rekeningen, kaarten of veel kleine betalingen gebruikt, kan het invoeren snel als extra werk ervaren. Voor zo’n gebruiker is een bankapp met automatische categorisatie waarschijnlijk efficiënter, zelfs als die minder prettig is voor persoonlijke analyse.
De onderhoudslast: klein per keer, groot bij achterstand
De grootste vraag voor langdurig gebruik is niet of de app nuttig kan zijn, maar of je de registratie volhoudt. Een vergeten dag lijkt onbelangrijk. Een week overslaan maakt het al lastiger om bedragen correct terug te halen, vooral bij contante betalingen. Ik zou daarom niet wachten tot het einde van de maand. Dan verandert een eenvoudige gewoonte in een administratieve klus.
Mijn praktische advies is om de invoer aan een bestaande routine te koppelen. Je kunt bijvoorbeeld na het controleren van je berichten of agenda meteen je uitgaven bijwerken. Een andere aanpak is om tijdens een winkelmoment kort te noteren wat je hebt betaald en de details later rustig af te ronden. Het belangrijkste is dat je geen ingewikkeld persoonlijk ritueel bouwt dat je na een paar dagen alweer opgeeft.
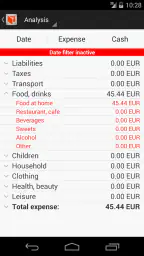
Ook de manier waarop je categorieën gebruikt heeft invloed op de onderhoudslast. Te veel categorieën geven in theorie meer detail, maar maken elke invoer trager. Te weinig categorieën leveren een overzicht op dat weinig leert. Ik zou beginnen met brede groepen en pas een extra onderscheid maken wanneer een bepaalde uitgavensoort echt een beslissing beïnvloedt. Als je bijvoorbeeld nooit iets verandert op basis van een aparte categorie, is die categorie waarschijnlijk overbodig.
Dit is een van de concrete afwegingen die je bij deze app moet maken: meer detail is niet automatisch meer inzicht. Een eenvoudig overzicht dat je maandenlang bijhoudt, is waardevoller dan een perfect schema dat na een week verouderd raakt. Dat maakt de app geschikt voor gebruikers die hun eigen systeem willen bepalen, maar minder geschikt voor mensen die verwachten dat de app zelf alle financiële structuur aanbrengt.
Wanneer de gewoonte vermoeiend begint te worden
De eerste bron van vermoeidheid is herhaling. Elke betaling vraagt een handeling, ook wanneer het om een klein bedrag gaat. In het begin voelt dat als controle; later kan het aanvoelen als een onderbreking. Vooral dagen met veel losse transacties zijn een test. Als je dan achterloopt, moet je kiezen tussen onnauwkeurig schatten of een reeks betalingen alsnog reconstrueren.
Een tweede bron van irritatie is dat handmatige registratie weinig ruimte laat voor vergeetachtigheid. Een automatische bankkoppeling vangt een deel van dat probleem op. Bij My Wallet moet je zelf de discipline leveren. Dat is tegelijk de kracht en de zwakte van het concept: je bent bewuster bezig, maar je draagt ook de volledige verantwoordelijkheid voor de volledigheid van je overzicht.
Een derde punt is dat de app niet voor elk financieel doel dezelfde waarde heeft. Voor een simpel huishoudbudget kan ze voldoende zijn. Wie gezamenlijke rekeningen, ingewikkelde terugbetalingen, zakelijke uitgaven of uitgebreide prognoses wil beheren, heeft waarschijnlijk meer nodig. In dat geval zou ik eerder kijken naar gespecialiseerde budgetsoftware of de functies van je bank. De eenvoud die voor de ene gebruiker prettig is, voelt voor een andere gebruiker als een grens.
Ook moet je opletten dat je de app niet verwart met een actuele weergave van je banksaldo. Een eigen registratie kan waardevolle patronen tonen, maar vervangt geen controle van je echte rekening. Ik zou de app gebruiken voor gedrag en planning, terwijl de bankapp leidend blijft voor beschikbare middelen en daadwerkelijke afschrijvingen. Die combinatie voorkomt dat een vergeten invoer tot een verkeerde financiële beslissing leidt.
Voor wie de gratis instap voldoende is
De gratis prijs maakt het gemakkelijk om de werkwijze eerst rustig uit te proberen. Dat is belangrijk, want persoonlijke financiën zijn sterk afhankelijk van routine. Je hoeft niet vooraf te beslissen dat je de app jarenlang zult gebruiken. Installeer haar, probeer een volledige maand consequent te registreren en beoordeel daarna of het overzicht je gedrag werkelijk verandert.
De optionele aankopen binnen de app vragen wel om een bewuste keuze. Omdat de bedragen kunnen oplopen van € 0,99 tot € 99,99 bij facturering via Play, zou ik eerst vaststellen welke functies je daadwerkelijk nodig hebt voordat je iets aanschaft. Een betaalde uitbreiding is alleen zinvol wanneer die een terugkerende ergernis oplost of je gebruik merkbaar eenvoudiger maakt. Alleen betalen omdat je de app een paar dagen interessant vindt, lijkt mij geen goede reden.
Voor mij is de kernvraag daarom niet of er extra mogelijkheden beschikbaar zijn, maar of de gratis ervaring al genoeg discipline ondersteunt. Als je zonder uitbreiding je uitgaven niet bijhoudt, zal een aankoop dat probleem waarschijnlijk niet vanzelf oplossen. Eerst de gewoonte testen, daarna pas beslissen, is hier de verstandigste volgorde.
Technische levensduur en praktische verwachtingen
De huidige versie is 4.1.0 en de app werkt vanaf Android 6.0. Dat maakt haar toegankelijk voor gebruikers met een wat ouder Android-toestel, zolang het apparaat aan die minimale systeemversie voldoet. De app is niet bedoeld als iOS-review in deze context; mijn beoordeling richt zich op de Android-ervaring en op de manier waarop de toepassing als persoonlijk kasboek functioneert.
De populariteit is in elk geval zichtbaar: My Wallet heeft een gemiddelde waardering van 4,5 uit meer dan 6.000 beoordelingen en is meer dan 500.000 keer geïnstalleerd. Dat zegt niet dat de app voor iedereen geschikt is, maar het laat wel zien dat het idee herkenbaar is voor een brede groep gebruikers. De releasedatum van 18 juli 2013 wijst bovendien op een lange aanwezigheid, terwijl de huidige versie laat zien dat de app nog steeds als product wordt onderhouden.
Toch zou ik leeftijd en bekendheid niet verwarren met een garantie op moderne verwachtingen. Wie gewend is aan volledig automatische financiële dashboards, directe synchronisatie of uitgebreide analyses, kan deze aanpak ouderwets vinden. Wie juist controle wil houden over wat hij zelf registreert, kan die eenvoud waarderen. De juiste keuze hangt dus af van de vraag of je gemak of bewustzijn het zwaarst laat wegen.
Mijn oordeel nadat de nieuwigheid verdwijnt
Na de eerste week is de app vooral prettig omdat ze orde brengt in iets wat normaal vaag blijft. Na een maand wordt ze pas echt nuttig, omdat terugkerende patronen betekenis krijgen. Op langere termijn blijft ze alleen waardevol als de invoer snel genoeg in je dagelijkse leven past. Dat maakt onderhoud belangrijker dan de eerste indruk.
Ik zou My Wallet: Expense Tracker aanraden aan iemand die een eenvoudig persoonlijk kasboek zoekt en bereid is om zelf transacties vast te leggen. De app kan helpen bij een tijdelijke bespaarperiode, het controleren van vaste lasten of het ontdekken van kleine uitgaven die zich opstapelen. Ze is ook geschikt voor iemand die automatische bankoverzichten te passief vindt en juist meer aandacht wil geven aan het moment waarop geld wordt uitgegeven.
Ik zou haar niet als eerste keuze nemen voor iemand die meerdere financiële systemen tegelijk wil beheren, transacties automatisch verwacht of nauwelijks tijd wil besteden aan administratie. In zulke situaties is een bankapp of uitgebreider budgetprogramma waarschijnlijk praktischer. Ook voor gedeelde huishoudfinanciën kan de handmatige aanpak snel extra afspraken en werk opleveren.
Mijn eindindruk is daarom positief, maar nuchter. Dit is geen app die je financiële gewoonten voor je overneemt. De blijvende waarde zit in de combinatie van eenvoudige registratie en regelmatige zelfcontrole. Als je die twee onderdelen volhoudt, kan de app een vaste plek in je maandroutine verdienen. Als je na een paar dagen al vergeet om betalingen vast te leggen, blijft vooral het idee aantrekkelijk en levert het gebruik zelf te weinig op.
Mijn advies aan jou: probeer haar niet meteen perfect in te richten. Begin met één maand, gebruik brede categorieën, registreer betalingen zo snel mogelijk en plan één vast controlemoment per maand. Als je daarna daadwerkelijk betere beslissingen neemt, heeft deze gratis financiële app haar plek verdiend; zo niet, dan is een meer automatische oplossing waarschijnlijk een betere match.
Veelgestelde vragen
Wat is My Wallet: Expense Tracker en waarvoor kun je de app gebruiken?
My Wallet: Expense Tracker is een mobiele app waarmee je inkomsten, uitgaven en budgetten op één plek kunt bijhouden. Je kunt transacties handmatig invoeren, categorieën gebruiken en je financiële overzicht controleren via statistieken of rapporten. De app is vooral handig wanneer je meer inzicht wilt krijgen in dagelijkse uitgaven, terugkerende kosten en je algemene bestedingspatroon.
Is My Wallet: Expense Tracker geschikt voor het beheren van meerdere rekeningen of budgetten?
De app is bedoeld om je persoonlijke financiën overzichtelijk te organiseren en kan handig zijn als je verschillende soorten uitgaven wilt scheiden, bijvoorbeeld boodschappen, vervoer, huur en abonnementen. Afhankelijk van de beschikbare versie kunnen functies zoals meerdere portemonnees, rekeningen, valuta of budgetten verschillen. Controleer daarom vóór het downloaden welke opties in jouw versie inbegrepen zijn.
Moet ik mijn bankrekening koppelen aan My Wallet: Expense Tracker?
Voor normaal gebruik hoef je doorgaans geen bankrekening rechtstreeks aan de app te koppelen. Je kunt inkomsten en uitgaven meestal zelf toevoegen, waardoor je volledige controle houdt over de ingevoerde gegevens. Dat is praktisch voor gebruikers die geen bankgegevens willen delen, maar het betekent ook dat je transacties consequent moet registreren om een betrouwbaar financieel overzicht te behouden.
Zijn mijn financiële gegevens veilig in My Wallet: Expense Tracker?
Omdat je in een budgetapp mogelijk gevoelige informatie invoert, is het belangrijk om de privacyvoorwaarden en beveiligingsopties te bekijken voordat je de app gebruikt. Controleer of de app een toegangscode, biometrische vergrendeling, back-ups of synchronisatie ondersteunt. Deel daarnaast geen wachtwoorden of volledige bankinloggegevens en lees na of gegevens lokaal worden opgeslagen of met een online account worden gesynchroniseerd.
Is My Wallet: Expense Tracker gratis te gebruiken en zijn er extra kosten?
De basisfuncties van My Wallet: Expense Tracker kunnen gratis beschikbaar zijn, maar sommige onderdelen kunnen afhankelijk zijn van het platform of de gekozen versie achter een abonnement of eenmalige aankoop zitten. Denk bijvoorbeeld aan uitgebreide rapporten, synchronisatie, extra categorieën, advertenties verwijderen of geavanceerde budgetfuncties. Bekijk daarom de actuele informatie in de Google Play Store of App Store voordat je downloadt.